Lire son contrat d'assurance avec une IA : exclusions et franchises
ChatGPT, Claude et Gemini acceptent le PDF de votre contrat d'assurance : on peut leur demander d'en extraire exclusions, franchises, plafonds et délais. Chaque clause citée se vérifie ensuite sur le contrat et sur les textes officiels, avant de comparer, résilier ou réclamer.
Tout tient dans une marche à suivre : déposez le PDF de votre contrat devant Claude, ChatGPT ou Gemini, demandez exclusions, franchises, plafonds et délais, puis relisez chaque clause citée sur le contrat et sur les textes officiels. Le reste dépend du projet : comparer deux offres, résilier ou réclamer.
L'habitation, l'auto et la complémentaire santé se résilient à tout moment après un an, sans pénalité. En cas de désaccord, une réclamation écrite ouvre une médiation gratuite.
Quelle IA pour quel besoin
Le choix entre Claude, ChatGPT et Gemini se joue sur les limites publiées par leurs éditeurs, relevées le 28 octobre 2026.
| Assistant | Taille par fichier | Nombre de fichiers | Quota gratuit publié |
|---|---|---|---|
| Claude | 500 Mo, 1 000 pages max | 20 par conversation | non communiqué |
| ChatGPT | 512 Mo | 80 toutes les 3 h (payant) | 3 importations par jour |
| Gemini | 100 Mo, hors vidéo | 10 par prompt | non communiqué |
| Vibe (ex Le Chat) | non communiqué | non communiqué | non communiqué |
Face à un contrat d'assurance, ces plafonds dessinent les usages. Un contrat seul et ses pièces tiennent dans les dix fichiers par prompt de Gemini ou les vingt par conversation de Claude. Comparer deux contrats, comme la consigne 4, consomme deux importations : ChatGPT gratuit en autorise 3 par jour, quand Claude et Gemini en admettent bien plus dans un même échange.
Chez Claude, les images et graphiques d'un PDF ne sont analysés que jusqu'à 100 pages ; au-delà, le texte seul. Vibe (ex Le Chat, Mistral) n'affiche aucune limite de taille publiée. Avant de déposer un contrat dans n'importe lequel de ces assistants, vérifiez le réglage qui décide si vos conversations servent à l'entraînement. Le détail des formats et des plafonds figure dans notre guide pour discuter avec un PDF.
Des sites français se spécialisent dans l'analyse de contrats et revendiquent l'IA. « Grâce à l'intelligence artificielle, nous analysons en quelques clics tous vos contrats d'assurance », promet HomyExpert, qui annonce aussi l'identification automatique des garanties, plafonds, franchises et délais. LegalYtiqs propose un suivi « par IA » des contrats, avec alertes sur les clauses critiques et les échéances ; sa démonstration affiche une clause fictive, étiquetée « exemple pédagogique ». Leurs pages publient des promesses, pas de résultats vérifiables.
Ce qu'il faut faire repérer dans le contrat : exclusions, franchises, plafonds
Quatre familles de clauses décident de ce que couvre vraiment votre contrat : exclusions, franchises, plafonds et délais. Le principe tient dans un article : les pertes et dommages sont à la charge de l'assureur, « sauf exclusion formelle et limitée contenue dans la police » (article L113-1, en vigueur depuis 1981). L'article L112-4 fixe le critère de validité : « Les clauses des polices édictant des nullités, des déchéances ou des exclusions ne sont valables que si elles sont mentionnées en caractères très apparents. »
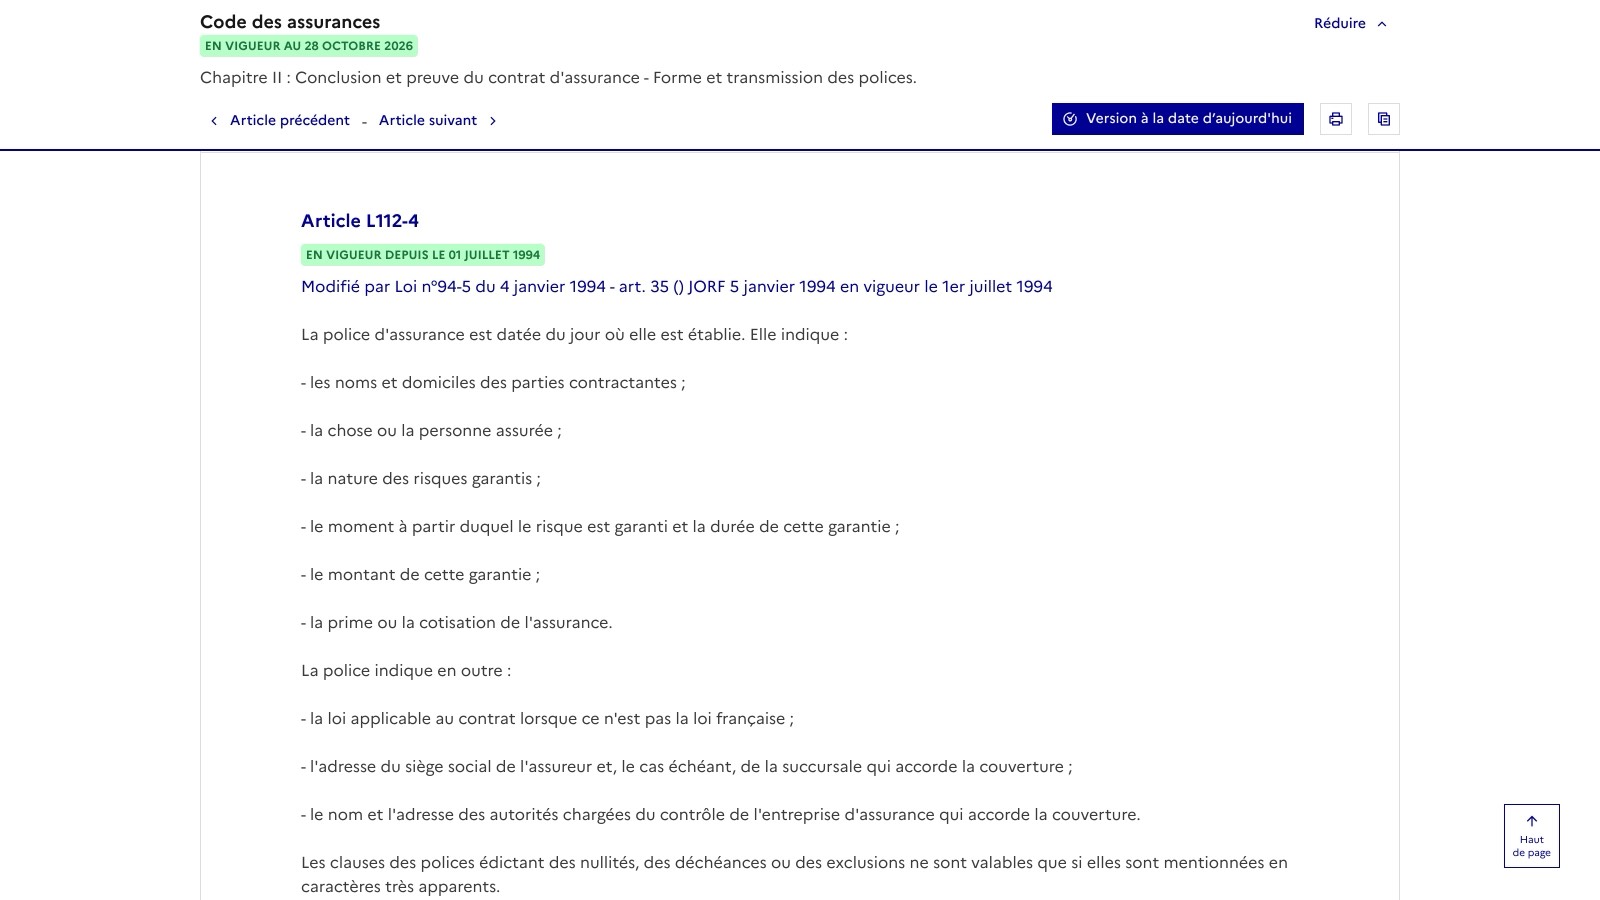
Deux montants se lisent ensemble, d'après ABE InfoService, plateforme commune de la Banque de France, de l'ACPR et de l'AMF : la franchise est la « somme d'argent qui reste à la charge de l'assuré en cas d'indemnisation par l'assureur », et le plafond de garantie le « montant maximal susceptible d'être indemnisé par l'assureur ». La catastrophe naturelle a sa franchise légale : 380 € pour les habitations, et 1 520 € si le dommage provient d'un mouvement de terrain consécutif à la sécheresse ou à une réhydratation du sol. Source : fiche service-public.fr F3076, vérifiée le 10 avril 2026.
Certains biens restent en principe hors d'une multirisques habitation. « Les espèces, titres et valeurs, les biens professionnels et les véhicules ne sont pas garantis par le contrat MRH », précise economie.gouv.fr sur une page datée du 25 septembre 2026 ; les objets de valeur sont garantis « en fonction des contrats ».
Les documents remis avant la signature servent d'étalon. Le contrat doit être rédigé en français (article L112-3) ; l'assureur remet aussi une fiche des prix et garanties, le projet de contrat décrivant « les garanties assorties des exclusions », et, hors assurance vie, un document d'information normalisé sur le produit (article L112-2).
Quatre consignes pour interroger votre contrat
Déposez le PDF du contrat, joignez si besoin les documents remis à la signature, et exigez la page d'origine de chaque réponse.
Quatre consignes à copier, une par envoi : - « Voici mon contrat d'assurance. Liste les exclusions de garantie, une par ligne, avec le numéro de page de chacune. » - « Relève les franchises et les plafonds de garantie dans un tableau, une ligne par type de sinistre, avec la page de chaque montant. » - « Quels délais dois-je respecter pour déclarer un sinistre ou résilier ? Repère aussi un éventuel délai de carence, et cite la clause de chaque délai. » - « Compare les deux contrats joints : liste ce que le premier couvre et pas le second, puis l'inverse. »
Vérifier avant de croire
Le contrôle se fait en deux temps, sur le contrat puis sur les textes. Relisez chaque clause à la page indiquée, puis confrontez la lecture de l'assistant aux documents remis à la signature ; l'article L112-4 y aide aussi, qui retire toute valeur à une exclusion absente des « caractères très apparents ». La liste produite sert de plan de relecture, pas de conclusion : aucun test indépendant public ne mesure la capacité de ces assistants à repérer toutes les exclusions, franchises et plafonds d'un contrat français.
Gemini lui-même met en garde sur les gros fichiers : « Si vous tentez d'importer un fichier trop volumineux, la réponse de Gemini risque de passer à côté de certaines associations ou détails présents à différents endroits du contenu. »
Résilier : ce que la loi permet
Le droit de partir est écrit dans le Code des assurances : l'article L113-15-2, en vigueur depuis le 1er décembre 2020, permet de résilier « sans frais ni pénalités » après un an, « un mois après que l'assureur en a reçu notification ».
| Contrat | Ce que permet la loi | Effet |
|---|---|---|
| Habitation | à tout moment après la première année, sans pénalité | 1 mois après la notification |
| Auto (usage privé) | à tout moment après la première année, « sans avoir à vous justifier » | 1 mois après la notification |
| Complémentaire santé individuelle | libre à tout moment après un an d'engagement | 1 mois après la notification |
| Résiliation annuelle (droit commun) | notification au moins deux mois avant l'échéance (L113-12) | à la date d'échéance |
Sources : articles cités ci-dessus, en vigueur sur Légifrance ; fiches service-public.fr F2659 (vérifiée en 2023) et F20314 (vérifiée en 2026). L'exception : un contrat d'auto souscrit dans le cadre d'une activité professionnelle.
Souscrire ailleurs délègue la démarche dans trois cas, écrits dans l'article L113-15-2 : l'auto en responsabilité civile, l'assurance du locataire et la complémentaire santé, dont le nouvel organisme « effectue pour le compte de l'assuré » les formalités. Pour l'habitation d'un propriétaire, la demande part de l'assuré lui-même, précise la fiche service-public.fr F19083. L'ancien rembourse ensuite la part de prime non courue dans les trente jours. Quand vous envoyez vous-même la demande, notre guide de la lettre de résiliation prépare le courrier avec une IA.
L'échéance annuelle a son droit commun : une notification au moins deux mois avant la date d'échéance (article L113-12). L'assureur doit rappeler cette date limite avec chaque avis d'échéance ; si l'avis arrive moins de 15 jours avant, vous gardez 20 jours après son envoi pour dénoncer la reconduction (article L113-15-1). Sans aucun avis reçu, la résiliation reste possible à tout moment, sans pénalités, après la reconduction.
Depuis le 1er juin 2023, l'assureur qui propose la souscription par voie électronique doit mettre à disposition « une fonctionnalité gratuite permettant d'accomplir, par voie électronique, la notification et les démarches nécessaires à la résiliation du contrat » (article L113-14 II). L'obligation dépend du canal proposé au jour de la résiliation, pas du canal d'origine du contrat. Depuis le 28 mai 2026, l'obligation de motiver une résiliation unilatérale par l'assureur vaut pour tous les contrats (article L113-12-1) : elle existait déjà pour les particuliers, la loi l'a étendue aux contrats professionnels.
En cas de litige : réclamation puis médiation gratuite
Un désaccord sur une exclusion ou une indemnisation suit une voie écrite et gratuite. Tout commence par une réclamation auprès de l'assureur, préalable obligatoire avant de saisir le médiateur.
La saisine doit arriver au moins deux mois après cette réclamation, dans l'année qui la suit, et tant que le litige n'est pas devant un tribunal ; sinon, elle est irrecevable. Une fois la recevabilité notifiée, la proposition de solution doit être adressée dans les 90 jours.
La procédure ne coûte rien au consommateur : « Aucun frais ni honoraires ne sont dus », rappelle le premier point-clé du médiateur.
En 2025, le médiateur a reçu 46 830 saisines, dont 45 % recevables, et a adressé 9 111 propositions de solution. La même année, 5 112 litiges se sont soldés par un règlement amiable. Chiffres relevés sur la page d'accueil de mediation-assurance.org le 28 octobre 2026.
Questions fréquentes
Une IA peut-elle lire mon contrat d'assurance ?
Oui : Claude accepte les PDF de 500 Mo et 1 000 pages, ChatGPT 512 Mo par document, Gemini dix fichiers de 100 Mo par prompt.
C'est quoi une exclusion de garantie ?
Ce que le contrat retire aux garanties ; l'article L112-4 exige qu'elle figure « en caractères très apparents ».
C'est quoi la franchise ?
La « somme d'argent qui reste à la charge de l'assuré en cas d'indemnisation par l'assureur » (ABE InfoService) ; en catastrophe naturelle, la franchise légale est de 380 € pour les habitations, et de 1 520 € si le dommage provient d'un mouvement de terrain consécutif à la sécheresse ou à une réhydratation du sol.
Peut-on résilier son assurance auto à tout moment ?
Oui, après la première année et sans justification ; effet un mois après la notification.